Asesoría de inversión inmobiliaria
Te mostramos tu potencial de inversión y te guiamos con un plan a la medida para que logres tu objetivo.
Fusionamos la experiencia del asesor con la potencia y velocidad de la IA para que decidas con bases sólidas.
-
Aprovecha los beneficios
- Subsidio a la tasa
- Fogaes
- Compra sin pie
- y más
-
+300 proyectos
Acceso a oportunidades en más de 300 proyectos a lo largo de Chile.
Campamento 3 -
Seguimiento post firma
Para analizar la salud de tu inversión año a año.
Campamento 7
SherpaInmobiliario
Quiénes somos
El Sherpa es una figura de máxima confianza para quienes quieren alcanzar algunas de las cumbres más importantes del Himalaya. Por eso quisimos asumir ese mismo rol, pero para ayudarte a alcanzar otro tipo de cima: la construcción de tu patrimonio.
Nuestro Sherpa es el resultado de la fusión del asesor, que aporta la experiencia y el criterio humano, que en este caso es Denisse Soto, y nuestro agente de IA llamado Emet, que aporta la potencia y herramientas necesarias para lograr un resultado mucho más optimizado.
Qué hacemos por ti
La ruta del Sherpa
La mayoría de las personas no conoce su real potencial de inversión.
Trabajamos de la mano para que lo descubras y lo aproveches:
- De la manera más seguraCada paso con números claros y revisados contigo.
- Con estrategiaUn modelo de inversión pensado para tu objetivo.
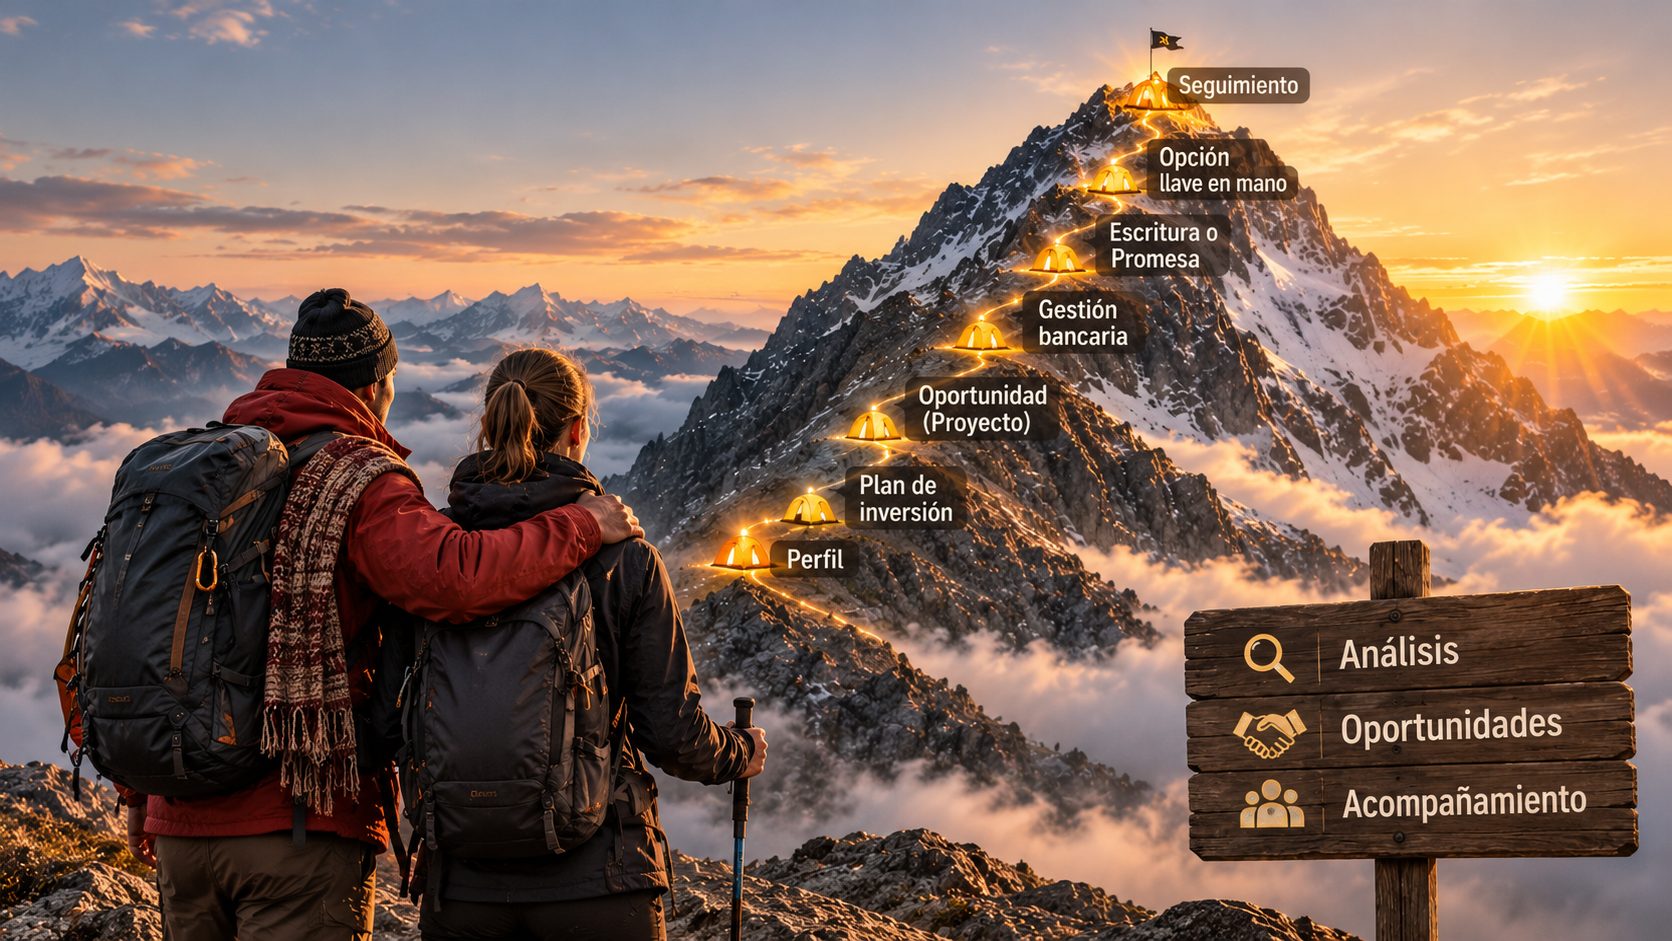
- Con un plan detallado y a la medidaSiete campamentos, desde tu perfil hasta el seguimiento.
Por eso la ruta del Sherpa es así. Toca un campamento para ver qué hacemos en cada etapa.
Campamento 1 de 7
Extracción detallada del perfil financiero
En esta etapa no solo levantamos tus datos financieros. También conversamos sobre tus objetivos y tu tolerancia al riesgo, porque son los que definen el resto de la ruta.
Campamento 2 de 7
Determinación del modelo de inversión
Con lo que levantamos en el campamento 1 vemos qué modelo calza contigo y analizamos los beneficios a los que puedes acceder.
Con la ayuda de Emet obtienes un informe detallado con escenarios, flujo de caja, costos asociados en detalle y otras proyecciones.
- Compra en verde
- Entrega inmediata
- Renta corta
- Arriendo convencional
- Mixto
- Bono pie
- Fogaes
- Subsidio a la tasa
Campamento 3 de 7
Búsqueda del proyecto y reserva de la unidad
En este punto, junto a Emet, buscamos entre más de 300 opciones el proyecto que se ajusta al modelo elegido y a las demás variables que definimos juntos.
Creamos un informe detallado con sus proyecciones y te lo presentamos en una reunión para que, si te convence, avances a la reserva o hagamos los ajustes que estimes convenientes.
Campamento 4 de 7
Gestión de la aprobación o preaprobación bancaria
La manera de presentarte ante los bancos marca la diferencia en el monto que te financian y en la tasa que te ofrecen. Por eso potenciamos tu perfil para obtener las mejores ofertas.
Campamento 5 de 7
Firma de la escritura o de la promesa de compraventa
Llegamos a la firma de la escritura o de la promesa de compraventa, según el modelo y el proyecto que elegiste.
Pero este no es el final de nuestra asesoría…
Campamento 6 de 7
Opción llave en mano
Si lo deseas, te ponemos en contacto con proveedores de administración, amoblado y más, quienes se encargarán de hacer funcionar tu negocio.
Esto te ahorra tiempo y la incertidumbre de encontrar un proveedor confiable.
Campamento 7 de 7
Reunión anual de seguimiento de la salud de tu inversión
El mismo día de la firma de la escritura dejamos agendada una reunión anual de seguimiento, donde evaluamos posibles desviaciones del plan original y, de ser necesario, te entregamos recomendaciones para que hagas los ajustes necesarios.
Si lo deseas, además podemos analizar un posible segundo ciclo de inversión o cómo optimizar tu perfil financiero para lograrlo.
La reunión de diagnóstico es el primer paso de la ruta.
Lo que gana tu patrimonio
Por qué invertir en propiedades
Al invertir en una propiedad usas el financiamiento del banco para pagar entre el 80 y el 100 % de su valor, el arriendo ayuda a pagar gran parte o todo el dividendo y, con los años, la deuda va bajando mientras el valor de tu propiedad se reajusta con la UF.
Cómo crece tu patrimonio
Mueve los controles y recorre los años. La diferencia entre lo que vale la propiedad y lo que debes al banco es tuya.
- Valor de la propiedad
- –
- Deuda con el banco
- –
- Tu patrimonio
- –
Cómo se arma la compra de una propiedad de 3.000 UF:
-
Inviertes con apalancamiento
El banco financia la mayor parte o incluso la totalidad del valor de la propiedad.
-
El arriendo paga el dividendo
El arriendo paga gran parte del dividendo o a veces la totalidad. Todo va a depender de la zona y del modelo de inversión.
-
Protección contra la inflación
El valor de la propiedad y los arriendos se expresan en UF, que se reajusta con el IPC.
-
Plusvalía
Una buena ubicación puede ganar valor con los años. Por eso elegir la comuna y el proyecto importa tanto.
-
Beneficios que puedes usar
Bono pie, Fogaes o subsidio a la tasa, según los requisitos vigentes y tu perfil.
-
Un activo que puedes ver
Es tuyo, lo puedes usar, arrendar, vender o dejar a tu familia.
Beneficios actuales
Lo que hoy juega a tu favor
Hay beneficios que entrega el Estado y otros que ofrecen las inmobiliarias. En el campamento 2 vemos cuáles calzan con tu perfil y con el proyecto.
Beneficios del Estado
- Ley 21.748 y 21.836
Subsidio a la tasa
Rebaja de hasta 0,6 puntos porcentuales en la tasa de tu crédito hipotecario para viviendas nuevas de hasta 6.000 UF.
Hasta el 31 de mayo de 2028 o hasta agotar los 80.000 cupos.
- Garantía estatal
Fogaes
El Estado garantiza al banco una parte de tu crédito. Así el banco corre menos riesgo y puede financiarte hasta el 90 % de una vivienda nueva de hasta 6.000 UF.
Va junto al subsidio a la tasa. Cada banco evalúa tu caso.
- Ley 21.850
IVA 0 % en viviendas nuevas
La primera venta de viviendas nuevas con recepción municipal anterior al 17 de octubre de 2026 queda exenta de IVA. Se estima una rebaja de precio de entre 2 % y 7 %.
Escrituras entre el 1 de diciembre de 2026 y el 1 de diciembre de 2027. Cada inmobiliaria decide si lo aplica.
- Viviendas de hasta 140 m²
DFL2
Las viviendas económicas DFL2 tienen beneficios tributarios: el arriendo de las dos primeras no paga impuesto a la renta y tienen rebaja de contribuciones por algunos años.
Desde 2027, la tercera en adelante paga un impuesto único de 5 % sobre el arriendo.
- Para comprar tu vivienda
Subsidio DS1
Aporte del Estado para comprar una vivienda propia, según tu ahorro, tu tramo del Registro Social de Hogares y el valor de la propiedad.
Aplica a la vivienda donde vas a vivir, no a una de inversión.
Beneficios de las inmobiliarias
- Oferta de la inmobiliaria
Bono pie
La inmobiliaria aporta una parte del pie, por eso necesitas menos ahorro inicial y en algunos casos puedes comprar sin pie.
Revisamos que el precio final y la tasación hagan sentido.
- Compra en verde
Pie en cuotas
Pagas el pie en cuotas mensuales mientras se construye el edificio, en vez de pagarlo todo de una vez.
El número de cuotas depende del plazo de entrega.
- Compra en verde o en blanco
Descuento de preventa
Las primeras unidades de un proyecto suelen tener un precio más bajo, lo que aumenta tu plusvalía al momento de la entrega.
Conviene comparar el precio por m² de la zona.
- Escritura y crédito
Gastos operacionales pagados
La inmobiliaria se hace cargo de gastos como notaría, Conservador de Bienes Raíces, tasación o estudio de títulos.
Pueden sumar varios millones de pesos.
- Para inversionistas
Arriendo asegurado
Algunos proyectos aseguran el pago del arriendo por un período, aunque la unidad esté desocupada.
Revisamos quién lo paga y qué pasa al terminar el plazo.
- Promociones
Estacionamiento, bodega o amoblado
Algunas promociones incluyen el estacionamiento, la bodega o un kit de amoblado sin costo adicional.
Suman valor a tu arriendo, sobre todo en renta corta.
Información revisada en noviembre de 2026. Los beneficios cambian según la ley vigente, el banco, el proyecto y tu perfil, por eso los confirmamos contigo antes de cualquier decisión.
Preguntas frecuentes
Lo que más nos preguntan
¿Tienes otra duda? La resolvemos en la reunión de diagnóstico.
Conceptos para invertir
¿Qué es el cap rate en inversión inmobiliaria?
El cap rate, o tasa de capitalización, mide cuánto renta una propiedad al año en relación con su valor: es el arriendo neto anual dividido por el precio de la propiedad.
Por ejemplo, un departamento de 3.000 UF que deja 120 UF netas al año tiene un cap rate de 4 %. No considera el crédito ni la plusvalía, por eso un cap rate bajo no siempre significa una mala inversión.
¿Qué es la TIR en inversión inmobiliaria?
La TIR, o tasa interna de retorno, es la rentabilidad anual de toda la inversión en el tiempo. Considera el pie que pones, los dividendos, los arriendos, los gastos y el valor de la propiedad al venderla.
Sirve para comparar una inversión inmobiliaria con otras alternativas, como un depósito a plazo o un fondo. En tu informe la calculamos para cada escenario.
¿Qué es la CAE de un crédito hipotecario?
La CAE, o carga anual equivalente, es el costo total de un crédito expresado como porcentaje anual. Incluye la tasa de interés, los seguros y los gastos asociados, por eso es la mejor forma de comparar ofertas de distintos bancos.
Los bancos deben informarla en cada cotización y en la hoja resumen del crédito. No hay que confundirla con el CAE de la educación superior, que es el Crédito con Aval del Estado.
¿Cuánto me presta el banco para comprar un departamento?
Depende de tu renta, tus deudas y tu historial. En general, los bancos piden que el dividendo no supere entre el 25 % y el 30 % de tu renta líquida, y financian entre el 80 % y el 90 % del valor de la propiedad, o más con apoyos como el Fogaes o el bono pie.
En el campamento 4 potenciamos tu perfil para obtener las mejores ofertas.
¿Qué es la UF y por qué las propiedades se venden en UF?
La Unidad de Fomento es una unidad de cuenta que se reajusta todos los días según la inflación (IPC). En Chile los precios de las propiedades, los créditos hipotecarios y muchos arriendos se expresan en UF, para que su valor se mantenga en el tiempo.
¿Qué es la plusvalía de una propiedad?
Es el aumento del valor de una propiedad en el tiempo, por sobre la inflación. Depende de la ubicación, la conectividad, los servicios del entorno y la oferta de la zona. No es segura, por eso elegir bien la comuna y el proyecto es clave.
¿Conviene comprar en verde o con entrega inmediata?
En verde compras antes de que el edificio esté terminado: el precio suele ser menor y puedes pagar el pie en cuotas, pero esperas la entrega para arrendar. Con entrega inmediata arriendas desde el primer mes y, entre el 1 de diciembre de 2026 y el 1 de diciembre de 2027, muchas viviendas nuevas con recepción municipal pueden venderse sin IVA.
Cuál conviene depende de tu perfil y de tus objetivos, y lo definimos en el campamento 2.
Sobre la asesoría
¿Cuánto cuesta la asesoría?
La asesoría tiene un valor simbólico de $50.000, que te devolvemos 30 días después de la firma de la escritura o de la promesa de compraventa si inviertes con nosotros. Este cobro garantiza la asistencia a la reunión agendada y nos permite dedicar el tiempo a quienes de verdad están interesados.
Si no inviertes con nosotros, te llevas el informe con recomendaciones para optimizar tu perfil financiero, el modelo de inversión que más se ajusta a tus objetivos, el flujo de caja, los gastos asociados y más, para que busques un proyecto por tu cuenta o mejores tu perfil financiero.
¿Qué hace Emet y qué pasa si la IA se equivoca?
Emet es nuestro agente de inteligencia artificial. Prepara escenarios, flujo de caja y costos en minutos, pero no decide por ti.
Como cualquier herramienta puede equivocarse, por eso tu asesor revisa cada análisis antes de presentártelo, y la decisión final es siempre tuya.
Si el arriendo no cubre el dividendo, ¿es una mala inversión?
No necesariamente. Si, por ejemplo, te apalancaste al 90 % o 100 % con el banco, es normal que ese pie que no pusiste al inicio lo asumas a largo plazo como una diferencia mensual; de lo contrario no estaríamos hablando de inversión.
En el informe de tu modelo de inversión ves cómo se proyecta esa diferencia en el tiempo y qué tan conveniente es.
¿Necesito tener el pie ahorrado?
No siempre en efectivo. En compra en verde el pie suele pagarse en cuotas antes de la entrega, y hay proyectos con bono pie. Además existen apoyos como el Fogaes o el subsidio a la tasa, según los requisitos vigentes.
En el campamento 2 revisamos cuáles calzan con tu perfil.
¿Qué pasa si el banco no me aprueba el crédito?
Te decimos qué te falta y en cuánto tiempo podrías lograrlo, por ejemplo bajar una deuda, demostrar más renta o sumar un codeudor. No te recomendamos comprar algo que no puedas sostener.
¿Puedo comprar una propiedad para vivir y no para arrendar?
Sí. La ruta es la misma: partimos por tu perfil financiero y buscamos la mejor forma de financiar tu propiedad, considerando también su potencial como inversión a futuro.
¿Qué hacen con mis datos?
Usamos tus datos solo para preparar tu perfil, tus proyecciones y el seguimiento de tu inversión. Los tratamos según la Ley 21.719 de protección de datos personales y no los compartimos con terceros sin tu autorización.
¿SherpaInmobiliario está regulado por la CMF?
En SherpaInmobiliario no vendemos instrumentos financieros ni administramos tu dinero. Nuestra misión es asesorarte y apoyarte en la gestión bancaria y con la inmobiliaria, por ende no nos corresponde ser regulados por la CMF.